

返回账号 登录
发布时间:2026-10-23
0
原创
电魂网络:业绩阶段性亏损扩大,新增长曲线何时兑现?
从垂直游戏研发商,向着“游戏+IP衍生品”一体化平台迈步,电魂网络已经完成战略层面的布局动作。但衍生品业务高度依赖IP续约能力、库存管控效率与线下渠道运营质量。
珊珊
览富财经网
国内游戏行业早已步入存量博弈周期。当传统游戏流水增长触顶,越来越多厂商试图把沉淀多年的 IP 价值,从游戏内付费延伸至衍生品消费。
电魂网络(603258.SH)正是这一转型样本:一端是《梦三国》系列步入生命周期后半程,另一端是收购上海漫魂、押注《修仙时代》与谷子经济。
就在上周,公司连续两个交易日涨停。游戏、AIGC 与传媒板块的情绪共振,将这家总部位于杭州、总市值约 36亿元的公司重新推回市场视野中心。
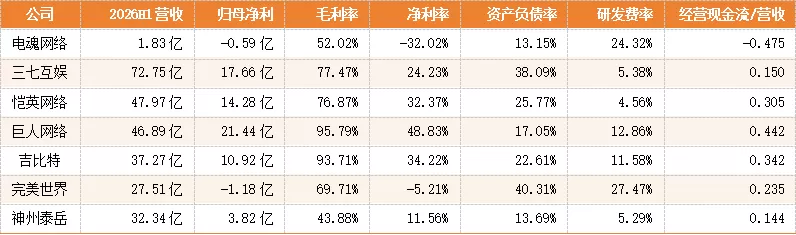
而财报呈现的经营现状却是另一种现实。今年上半年,公司实现营业收入1.83亿元,归母净亏损5877.37万元,经营活动现金流净额-8695.71万元。
市场一边演绎AI游戏、谷子经济、重磅新品的转型叙事,一边要面对存量IP流水走弱、阶段性亏损扩大的客观现实。核心疑问在于:一系列战略布局落地后,电魂网络期待的第二增长曲线,能否如期从预期转化为经营实绩?
国风电竞拓路者,困于周期更迭
2008年扎根杭州的电魂网络,依靠自研MOBA品类《梦三国》系列,开辟出国风电竞的细分赛道。
2016年登陆上交所,公司迎来发展的重要节点;以2020年年报为统计口径,营收10.24亿元、归母净利润3.95亿元,构成上市以来业绩的相对高点。
2021年《梦三国2》入选杭州亚运会电竞正式项目,为这款长线IP赋予文化层面的加持,也可视作存量产品的阶段性高光。
盛景之后,行业周期与产品生命周期叠加,经营压力逐步显现。2025年年报显示,公司营收3.85亿元,同比下滑30.08%,出现上市后首次年度归母亏损,亏损规模2.14亿元。
股权层面,实控人胡建平、陈芳解除婚姻关系,完成股权非交易过户。过户完成后,胡建平直接持股降至2.78%,陈芳持股13.78%,双方签署36个月一致行动协议,合计拥有16.56%表决权,公告层面控制权未发生变更。
当前,电魂处于进退拉扯的局面:核心老产品逐步步入生命周期后半程,传统游戏主业造血能力有所弱化;储备新品尚未形成规模化收入贡献;并购而来的衍生品业务仍处在整合磨合阶段。
截至2026年半年报,公司账面货币资金8.33亿元,资产负债率仅13.15%,财务结构整体相对稳健,但经营现金流持续为负,现金消耗的压力仍需持续关注。
双引擎转型,尚未兑现
长期以来,电魂的经营表现较大程度依附于《梦三国》IP矩阵,该系列历史营收占比曾突破60%,2026年半年报口径下收入占比依旧达到45.63%,业务结构的集中特征依旧突出。
为缓释单一IP带来的经营波动,公司选择内生研发叠加外延并购的路径,尝试搭建“游戏+IP衍生”的双业务框架,以此平滑收入波动,期待抬升中长期估值中枢。
目前,网络游戏依旧是公司的基本盘。2026年上半年,该板块营收占总营收约92%。伴随核心产品进入成熟后期,自然流水有所回落。
为推进新品市场导入,公司加大投放资源,2026年半年度报告口径销售费用6495万元,同比上升61.07%,营销投入的抬升,一定程度上挤压了阶段性利润空间。
自研管线中,开放世界新品《修仙时代》获得版号,交由腾讯独家发行,并已于2026年第三季度开启付费测试,被市场视作公司潜在的弹性来源。
同行对比
技术端,公司搭建AIGC内容生产管线,截至2026年半年报拥有授权专利101件,其中发明专利95件,尝试借助AI工具优化美术、音频等内容生产环节。但公司同时也提示,AI商业化应用尚处于早期探索阶段,由技术积累向经营效益转化,仍存在不少不确定性。
外延布局上,公司于2026年上半年斥资4920万元,取得上海漫魂51%股权,切入当下热度较高的IP衍生品赛道。标的手握CAPCOM、SNK及多款国漫IP相关授权,线下运营23家实体门店,开展潮玩手办、文创周边、主题快闪等业务。
按2026年半年报并表数据,衍生品业务贡献营收1447.48万元,净利润49.55万元,占整体营收比重约8%。本次并购形成商誉2635.60万元,同期存货较上年末增加2353.49万元,达到2842.51万元,库存端压力随之显现。
交易附带业绩对赌约定:2026年至2028年,上海漫魂平均净利润不低于1120万元、平均营收不低于1.3亿元。对照半年度经营数据,标的距离考核目标尚存差距。
关注未来价值锚点,“预期”何时变成“利润”
从垂直游戏研发商,向着“游戏+IP衍生品”一体化平台迈步,电魂网络已经完成战略层面的布局动作。但衍生品业务高度依赖IP续约能力、库存管控效率与线下渠道运营质量。
当前市场给予的估值,也更多反映的是对新品、IP消费、AI技术的未来期权,并非已经落地的经营成果。
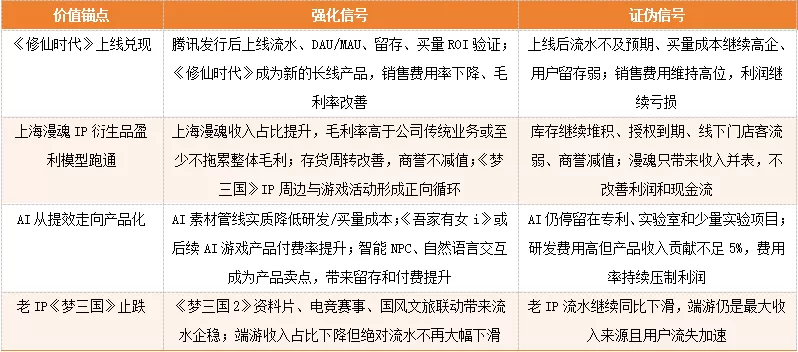
电魂网络未来的价值锚点在于两大核心标尺:《修仙时代》商业化落地成色,这是从“老IP公司”切换到“新品成长公司”的核心开关;上海漫魂能否跑通可持续盈利模型,决定电魂能否从单一游戏股变成“游戏+IP消费”公司。
此外,AI若只降本不增收,估值弹性有限;若形成AI玩法爆款,估值会按游戏AI期权重估。而老IP止跌是利润底盘修复前提,否则新品和漫魂要完全覆盖老业务下滑压力很大。
声明
1.本站遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.本站的原创文章,欢迎转载,请转载时务必注明文章作者和来源,不尊重原创的行为我们将追究责任;
3.作者投稿可能会经我们编辑修改或补充。


 京公网安备 11010602105097号
- 投稿
- 反馈
- 回顶部