

返回账号 登录
发布时间:2026-11-12
0
原创
浙文影业:纺织与影视,一场双向拉扯的产业长跑
很多人因为影视、因为股价异动而认识浙文影业,却容易忽略:纺织不是后来跨界买来的副业,而是这家企业从诞生之初就扎根的骨架。
锦楠
览富财经网
11月2日至11月6日,浙文影业(601599.SH)股价斩获连板,区间累计涨幅61.27%,核心驱动是市场资金将其爆炒为“AI短剧概念股”。
“影业”二字似乎向外界明确了公司主业,当二级市场的资金追逐影视概念的时候,真正撑起这家上市公司营收的却是与影视毫无关联的纺织业务。一边是毛纺车间里,纱线被织成的呢绒面料;一边是跳动的涨停板,裹挟着AI短剧的遐想。
浙文影业已成为浙江本土产业转型浪潮里,一个隐忍前行的样本。
纺织,埋在时间里的基本盘
很多人因为影视、因为股价异动而认识浙文影业,却容易忽略这样一个事实,纺织不是后来跨界买来的副业,而是这家企业从诞生之初就扎根的骨架。
据了解,浙文影业早年扎根长三角毛纺产业集群,产业根基最早可以追溯到1983年鹿苑社队毛纺厂,依托毛纱、精纺呢绒面料起家,一步步搭建起织造、成衣的完整链条,在纺织行业周期起落之中站稳脚跟。2011年,公司以此底色登陆资本市场,彼时被称作鹿港科技。
在入局影视之前,纺织业务一直是公司唯一的收入来源,但是行业红利褪去之后,利润持续承压。2012年、2013 年,公司归母净利润仅1017.69万元、1321.13万元,对比2011年近9600万元的利润,下滑幅度十分显著,这也成为管理层向外寻找第二增长曲线最直接的动因。
多年流转,公司名称几经变更,资本故事不断翻新,但纺织生产线一直保留至今,承载着一批老厂员工、上下游供应商稳定的生计。翻开最新的财报,这份业务的分量一目了然。2025 年,纺织业务贡献营收31.70亿元,占总营收比例99.82%;2026半年报中,纺织业务营收占比同样接近99.9%,影视业务营收仅百余万元,体量几乎可以忽略不计。
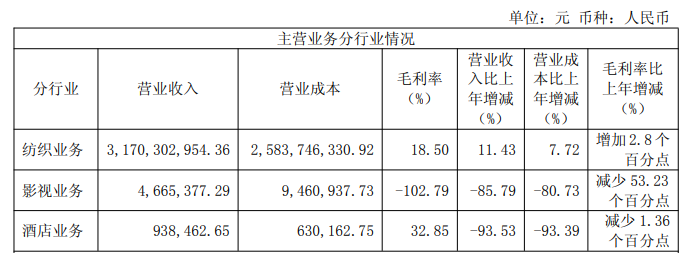
纺织业务没有光鲜的题材,没有爆发式的增长预期,却源源不断为上市公司输送稳定现金流,托住整个公司的底盘。但这份安稳背后,是传统纺织行业长久的枷锁:原材料价格波动、海外订单博弈、同行内卷,毛利空间长期被挤压。
彼时的鹿港科技清楚地知道,单纯依靠纱线和面料,增长天花板清晰可见,企业需要寻找一条不一样的曲线,这也是多年前,这家织造企业选择望向影视行业的起点。
国资入场,两条主线的合理调整
正式迈出影视布局的关键节点定格在2014年底,公司完成世纪长龙100%股权过户,正式切入影视赛道;紧接着2015年7月,收购天意影视51%股权,双影视平台成型,“纺织+影视”的双主业格局就此落地,公司后续也更名为鹿港文化,向资本市场传递转型文创的信号。
转型之初的业绩也曾给出正向反馈。2014年并入报表的世纪长龙当年便贡献利润,爆款《产科男医生》等剧集热播,2015年至2017年,影视业务持续贡献可观营收,一度成为利润增量。
2017年公司进一步收购天意影视剩余45%股权,持股达到96%,加码内容产能,当时天意影视签下业绩承诺,2017年至2019年承诺净利润分别不低于1亿元、1.2亿元、1.5亿元,彼时市场对公司“制造托底、影视起飞”的双主业模式充满期待。
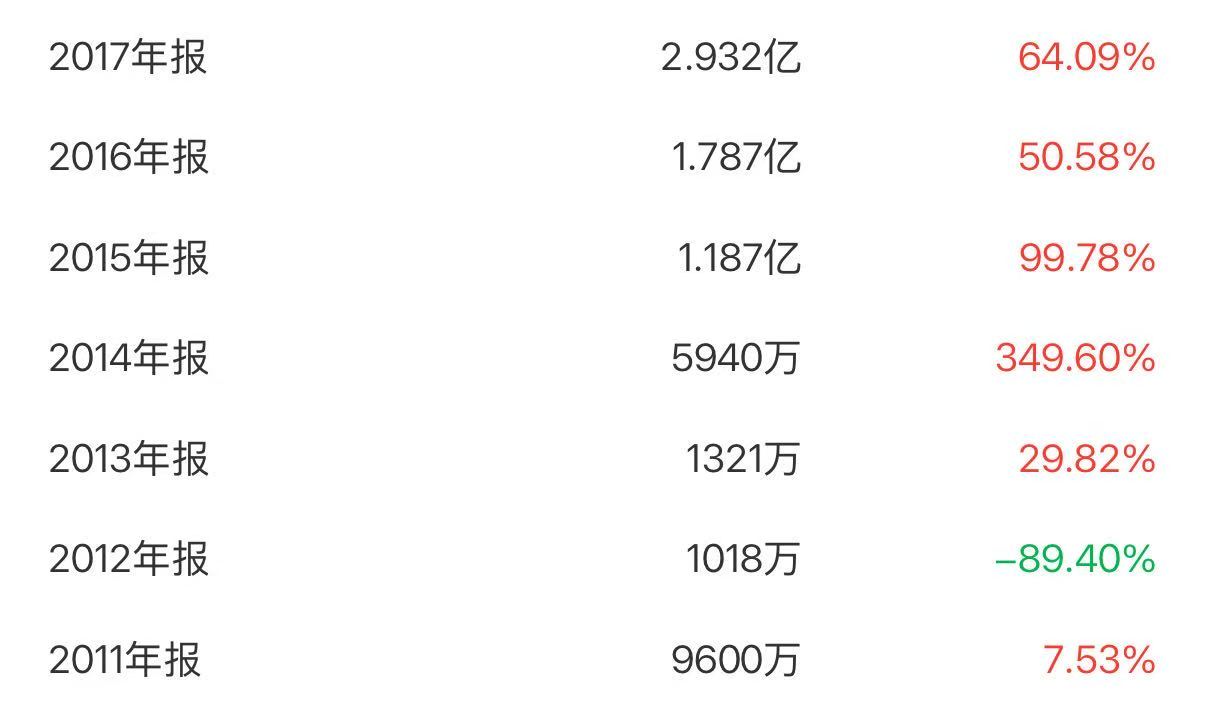
只是影视行业的规律,远比纺织订单更难把握。2018 年起影视行业进入深度调整周期,监管、排播、平台采购逻辑生变,天意影视连续未能兑现业绩承诺,影视板块的风险逐步暴露。财报曲线随之掉头向下,2019年公司净亏损9.66亿元,2020年亏损扩大至10.22亿元,其中天意影视、世纪长龙等影视子公司合计亏损11.61亿元,大额资产减值、剧目销售退回、回款难题集中爆发,曾经寄予厚望的第二曲线,变成了沉重的业绩包袱。
2020年,浙江文投通过表决权委托入主,上市公司实控人变更为浙江省财政厅;2021年,公司正式更名浙文影业,从“鹿港”走向浙文,地方国资的入场,被寄予盘活本土文化资产、赋能上市公司转型的期待。
国资入局之后,摆在面前最核心的命题,便是调和体内两条完全不同的脉络。制造团队信奉风控、回款、稳定;影视团队信奉创意、试错、长期价值。资源要往哪里倾斜?是优先守住纺织这条现金流生命线,还是持续为影视内容投入、培育精品?不同团队、不同管理者,有着不一样的立场与判断。基于此,浙文影业选择了一条审慎调整的道路:影视板块不再盲目扩张项目数量,转向轻量开发、精品聚焦,优先打磨确定性更高的内容;纺织端同步推进技改、柔性生产、供应链优化,用升级对抗行业内卷,而不是原地固守老产能。
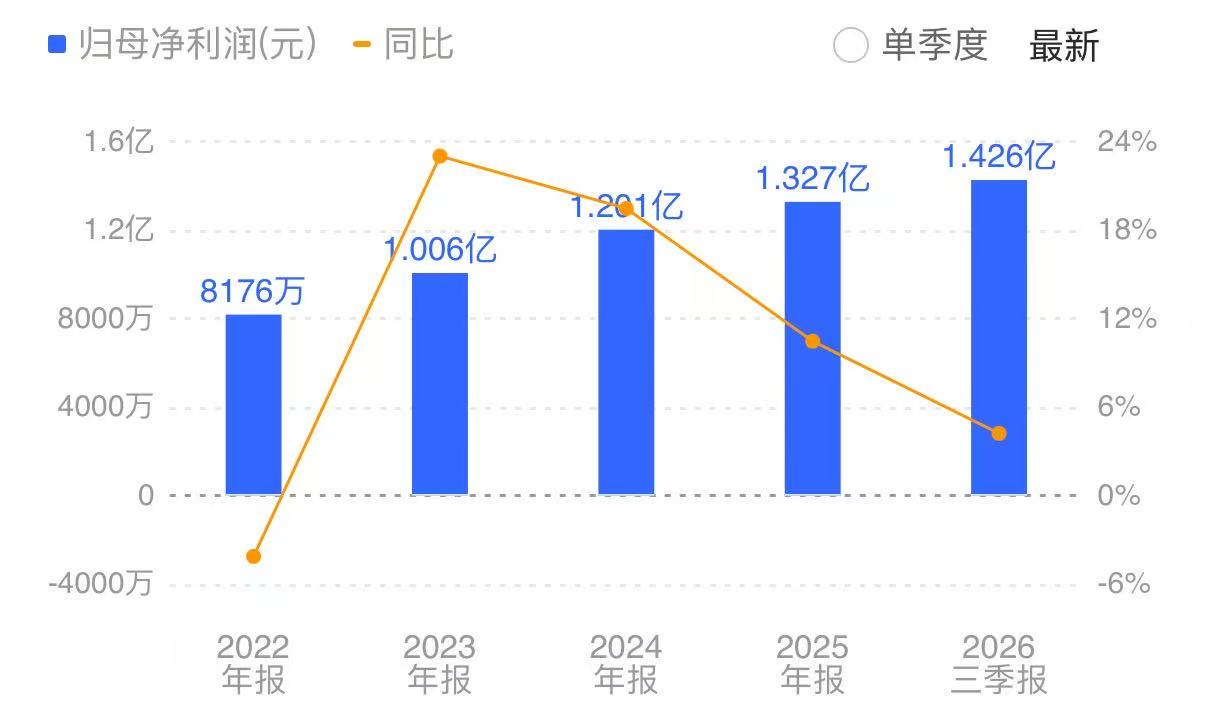
风险出清之后,浙文影业业绩依靠纺织底盘重新回到盈利轨道,2021年公司扭亏,净利润0.85亿元;2022年至2026年前三季度,分别实现净利润0.82亿元、1.00亿元、1.20亿元、1.33亿元、1.43亿元。此后数年,盈利基本都由纺织业务贡献,影视业务更多处在项目储备、老库存盘活的状态,不再承担利润引擎的角色。
制造与影视能否携手相伴?
实际上,在A股市场里,传统制造企业跨界文旅、影视、文创的案例并不少见,大多数都陷入“两张皮”的困境,浙文影业只是其中一个样本。
这里藏着所有跨界文创企业共同的难题:上市公司需要对利润、对股东负责,追求可量化的业绩回报;而内容创作本身,天然是慢变量,很难承诺稳定、持续的短期收益。理想和商业的边界在哪里?这个问题,至今没有标准答案。但肯定的是,每一个产业转型叙事,都在等待一鸣惊人的突围时刻。
放在浙文影业身上,市场偏爱短期爆发的故事,追逐题材带来的股价弹性,就像这一轮五连板,资金快速涌入,又随时准备离场。但很少有人看见二者深藏的依存关系:正是纺织业务源源不断的现金流,给了影视团队试错、打磨精品的底气;而影视文创,给这家身处传统织造赛道的企业,提供跳出低毛利内卷、触摸文化价值的想象空间。
浙文影业也在报告中称,未来,影视板块将以精品创制为核心,锻造主控操盘能力。全力以赴推进重点项目及轻体量剧集开发;深入策划研判多元储备选题项目,视条件成熟择优启动创制;积极促成优质剧集项目投资合作,充实浙文出品内容矩阵。
可以认为,浙文影业虽未迎来市场期待的双击爆发,但也没有走向彻底的崩塌出清,其正在取舍与平衡之间,缓慢向前摸索。
声明
1.本站遵循行业规范,任何转载的稿件都会明确标注作者和来源;
2.本站的原创文章,欢迎转载,请转载时务必注明文章作者和来源,不尊重原创的行为我们将追究责任;
3.作者投稿可能会经我们编辑修改或补充。
相关推荐


 京公网安备 11010602105097号
- 投稿
- 反馈
- 回顶部